Jelentősen megkönnyítheti az első lakás megvásárlását Angliában egy új, államilag támogatott program, amelynek keretében a jogosult vevőknek akár az ingatlan árának mindössze 2,5 százalékát kellene önerőként előteremteniük. A Your First Home nevű kezdeményezés célja, hogy segítsen azoknak, akik képesek lennének fizetni a lakáshitelüket, de a jelenlegi ingatlanárak mellett nehezen tudják összegyűjteni a vásárláshoz szükséges kezdőtőkét.
A program részleteit a brit kormány várhatóan az október 28-i költségvetési bejelentés során ismerteti. A jelenlegi elképzelések szerint a konstrukció egy 20 százalékos, államilag támogatott tulajdonrészi hitellel egészítené ki a vevő megtakarítását, így csökkentve a szükséges önerőt. A támogatás várhatóan azoktól a fejlesztőktől vásárolt új építésű ingatlanokra vonatkozna, akik csatlakoznak a programhoz.
Mennyi önerő kell az első lakás megvásárlásához?
A Propertymark ingatlanközvetítői szakmai szervezet adatai szerint 2026 első nyolc hónapjában a hozzá tartozó irodákban lezárt lakásértékesítések 18–32 százalékát tették ki az első lakásukat vásárlók. Nathan Emerson, a szervezet vezérigazgatója úgy véli, hogy az arány a Your First Home elindításával jelentősen emelkedhet, különösen azok körében, akik a havi törlesztőrészleteket már ki tudnák fizetni, de az induláshoz szükséges összeget még nem tudják előteremteni.
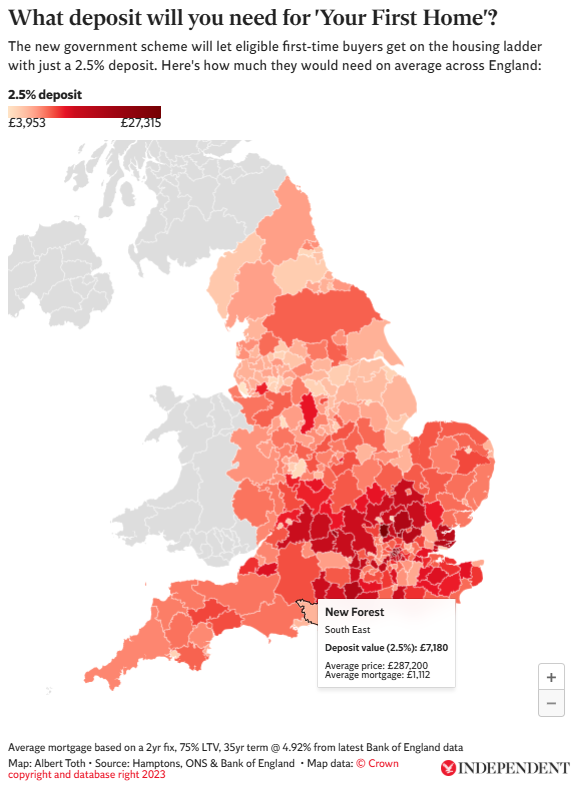
A Hamptons ingatlanközvetítő által az Independent számára összeállított elemzés az angliai helyi önkormányzati területek átlagos újépítésű lakásárait vizsgálta, és kiszámolta, mekkora lenne a 2,5 százalékos önerő. Az adatok szerint Angliában egy új építésű ingatlan átlagára jelenleg 386 900 font, ami alapján a minimális önerő hozzávetőleg 9673 font lenne.
A tényleges induló költség azonban ennél magasabb lehet, hiszen a vásárlóknak az önerő mellett az esetleges illetékekkel és az ügyvédi, illetve ingatlanátruházási ügyintézés költségeivel is számolniuk kell. Isaac Odegbami, a Hamptons elemzője szerint ezekkel a kiadásokkal együtt egy átlagos új építésű ingatlan megvásárlásához hozzávetőleg 15 952 font kezdeti összegre lehet szükség.
Liverpoolban lehet a legalacsonyabb az önerő, Londonban a legmagasabb
A regionális különbségek rendkívül jelentősek lehetnek, mivel az ingatlanárak Anglia különböző részein nagymértékben eltérnek egymástól. A Hamptons elemzése alapján Liverpoolban lehet a legalacsonyabb, körülbelül 3950 fontos önerővel számolni, míg a londoni Kensington és Chelsea városrészben ez az összeg elérheti a 27 320 fontot.
A különbség azt mutatja, hogy ugyanaz a támogatási rendszer egészen eltérő lehetőségeket kínálhat a különböző térségekben élőknek. Az olcsóbb észak-angliai ingatlanpiacokon kisebb összegből is el lehet indulni, míg Londonban és Dél-Anglia drágább területein a vásárlóknak jóval több pénzt kell előteremteniük.

A jelenlegi jelzáloghitel-kamatokkal számolva egy átlagos új építésű ingatlan havi törlesztőrészlete körülbelül 1498 font lehetne, ha a vásárló 2,5 százalékos önerőt fizetne, és a vételár 20 százalékát az államilag támogatott tulajdonrészi hitel fedezné. Ez csak becslés, a tényleges havi kiadás a végleges konstrukciótól, a hitelkamatoktól és a vásárló pénzügyi helyzetétől is függ majd.
A magasabb árú ingatlanoknál az állami konstrukció mérsékelheti a szükséges jelzáloghitel összegét és a havi törlesztőrészletet, de a nagyobb vételár miatt az illetékek is magasabbak lehetnek. Ezért az érdeklődőknek nemcsak az önerővel, hanem a teljes induló költséggel és a hosszabb távú fizetési kötelezettségekkel is számolniuk kell.
A lakásépítési piac is fellendülhet az új programtól
A brit kormány a támogatást jövedelmi és helyi ingatlanárplafonokhoz kötné, hogy a segítség elsősorban azokhoz jusson el, akiknek valóban szükségük van rá. A pontos jogosultsági feltételeket és a korlátozásokat a költségvetési bejelentéskor ismertethetik, ezért egyelőre nem lehet biztosan megmondani, kik és milyen feltételekkel vehetnék igénybe a konstrukciót.
Az intézkedés a nehéz évet záró lakásépítő ágazatnak is lendületet adhatna. Anthony Codling, az RBC Capital Markets elemzője szerint a közel-keleti konfliktus közvetett hatásai egyszerre csökkentették a vevői keresletet és növelték az építési költségeket, többek között az olajárak emelkedésén keresztül. Emiatt a fejlesztők kevesebb ingatlant építettek és értékesítettek, ami a bevételeikre is negatívan hatott.
Codling szerint a Your First Home fontos szerepet játszhat a kormány lakásépítési terveinek megvalósításában, de ehhez a programnak a vásárlók és az építőcégek számára is pénzügyileg vonzónak kell lennie. Kulcskérdés lesz az ingatlanár- és jövedelemkorlátok meghatározása, a kamatmentes időszak hossza, valamint az, hogy annak lejárta után milyen kamatokkal kell számolniuk a résztvevőknek.
A fejlesztők számára az is lényeges lesz, milyen költségekkel jár a csatlakozás, mennyi ideig marad elérhető a program, és korlátozzák-e az így értékesíthető lakások számát. Amíg ezekről nem születik végleges döntés, a Your First Home egyelőre tervezetnek tekinthető, nem pedig már igényelhető támogatásnak.
A program végleges feltételei ezért döntőek lesznek azok számára, akik Angliában szeretnék megvásárolni első otthonukat. A 2,5 százalékos önerő lehetősége jelentősen csökkentheti a belépési küszöböt, de a vásárlóknak továbbra is mérlegelniük kell a járulékos költségeket, a jelzáloghitel törlesztését és a támogatáshoz kapcsolódó feltételeket. Forrás: Independent